• 3 minutos de lectura

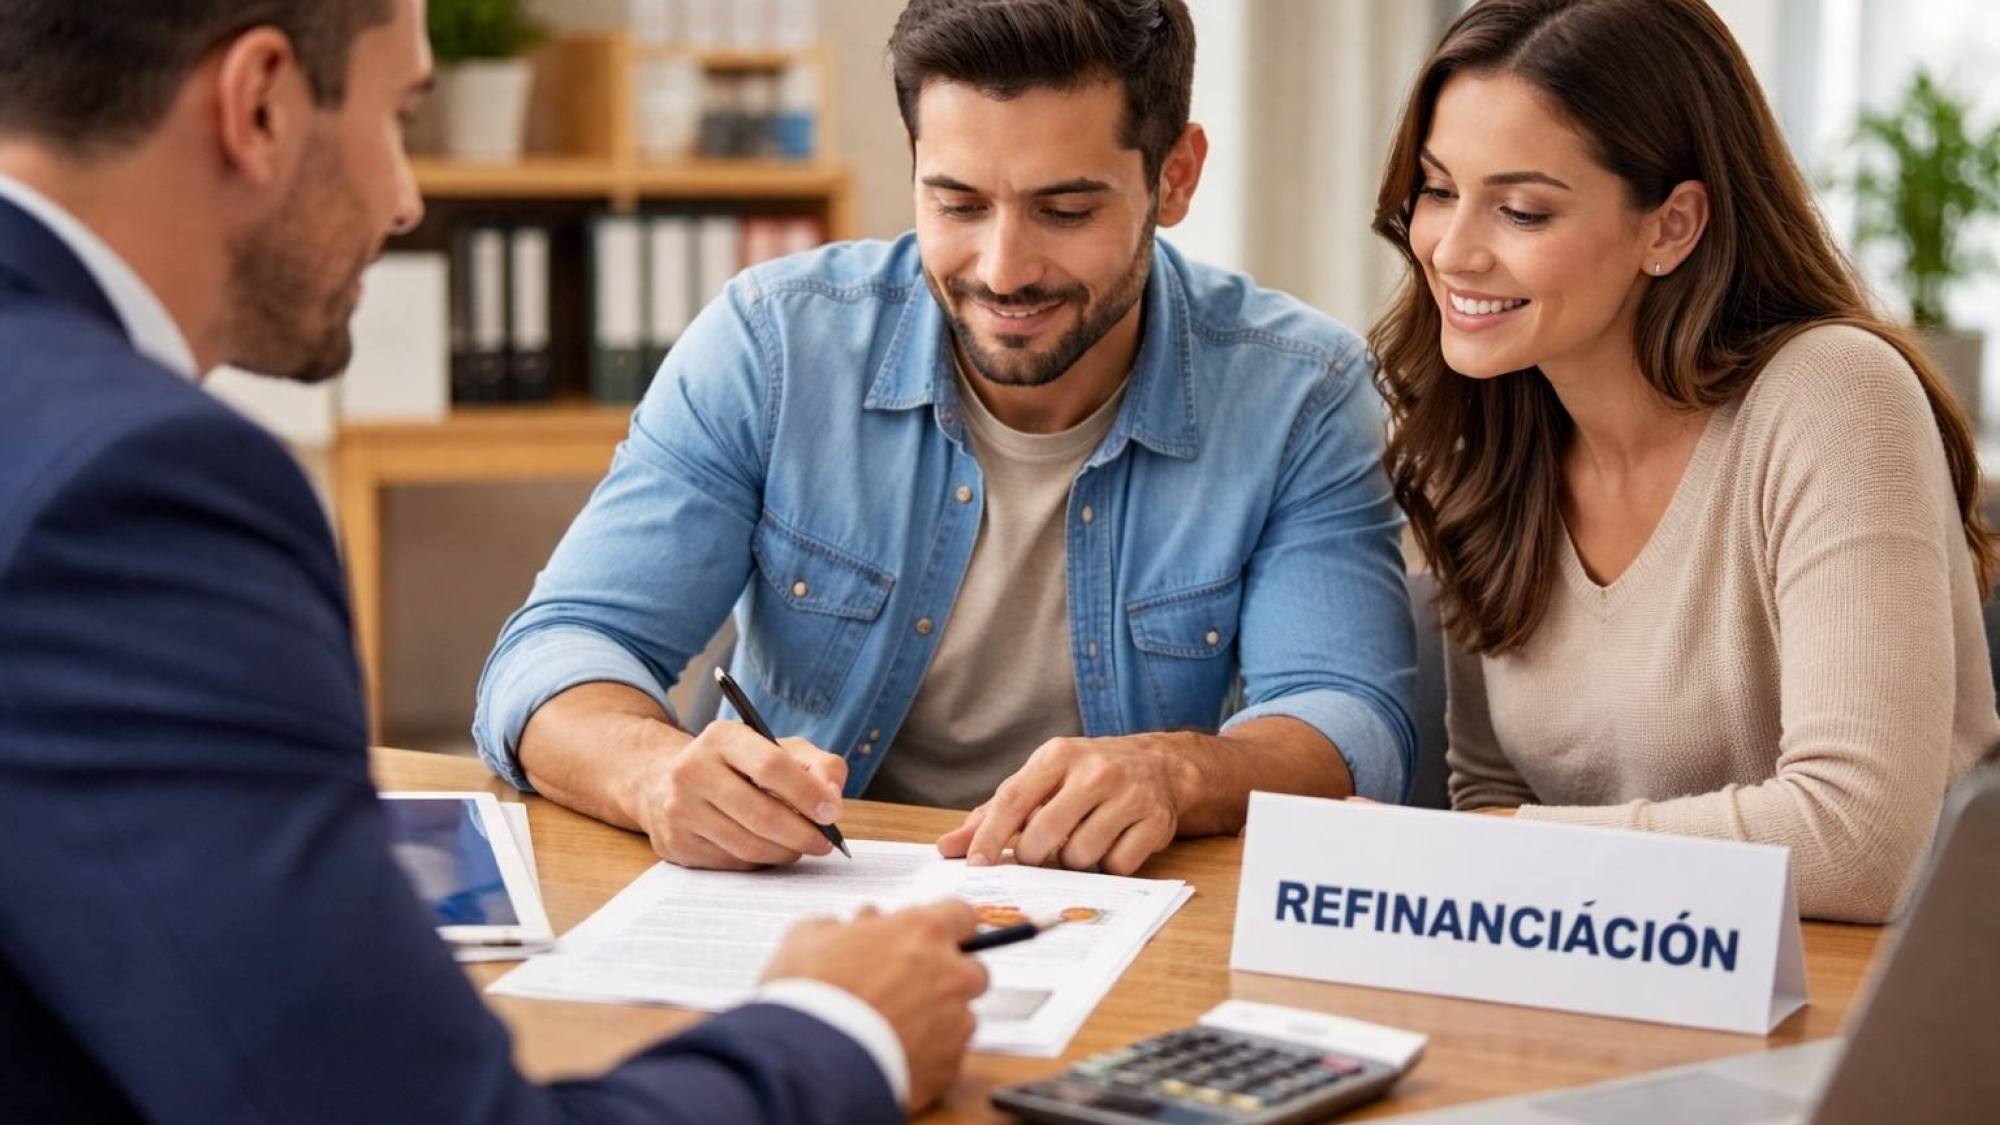
Refinanciar de deudas fuertes se ha convertido en una herramienta utilizada por familias con alta carga financiera. El objetivo es reorganizar sus obligaciones, disminuir el monto de las cuotas mensuales y recuperar margen para el ahorro. Créditos hipotecarios, préstamos personales y deudas de tarjetas de crédito suelen concentrar una parte significativa del ingreso, lo que limita la capacidad de cubrir imprevistos o generar reservas económicas.
De acuerdo con información de entidades financieras y analistas en economía familiar, refinanciar implica modificar las condiciones originales de una deuda, como el plazo, la tasa de interés o el tipo de crédito. El objetivo principal es aliviar la presión mensual sobre el presupuesto, sin incurrir en incumplimientos ni deteriorar el historial crediticio.
¿En qué consiste refinanciar una deuda fuerte?
La refinanciación puede realizarse con la misma institución financiera o mediante el traslado de la deuda a otra entidad que ofrezca mejores condiciones. Entre las modalidades más comunes se encuentran la ampliación del plazo de pago, la consolidación de varias deudas en una sola y la renegociación de la tasa de interés.
Datos del sector bancario indican que, al extender los plazos, las cuotas mensuales suelen reducirse, aunque el costo total del crédito puede aumentar. Esta reducción inmediata de la carga mensual es la que permite liberar recursos que, en algunos casos, se destinan al ahorro mínimo viable.
Liberar dinero en el presupuesto familiar
Uno de los principales efectos de la refinanciación es la mejora del flujo de efectivo mensual. Al pagar menos cada mes, los hogares pueden redistribuir su ingreso entre gastos básicos, deudas y ahorro. Especialistas señalan que incluso destinar entre el 2 % y el 5 % del ingreso a una cuenta de ahorro representa un avance para familias que antes no podían guardar dinero.
La liberación de recursos también reduce la dependencia de nuevos créditos ante gastos inesperados, una práctica frecuente en hogares sobreendeudados. Esto contribuye a estabilizar la situación financiera y evita el aumento del nivel de endeudamiento.
El vínculo entre refinanciación y ahorro
Diversos estudios de educación financiera destacan que la refinanciación, por sí sola, no garantiza la mejora de la economía familiar. El impacto positivo depende de cómo se utilice el dinero liberado. Cuando ese margen se destina al consumo inmediato, el alivio suele ser temporal.
En cambio, cuando se canaliza hacia un fondo de emergencia o un ahorro programado, la refinanciación puede convertirse en el punto de partida para una recuperación financiera gradual. Analistas recomiendan automatizar el ahorro para evitar que los recursos disponibles se diluyan en gastos no planificados.
Riesgos y consideraciones antes de refinanciar
Antes de optar por una refinanciación, es necesario evaluar el costo total del crédito, las comisiones asociadas y las condiciones contractuales. Instituciones de defensa del consumidor advierten que plazos más largos pueden implicar un mayor pago de intereses a lo largo del tiempo.
Asimismo, no todas las deudas son elegibles para refinanciar en condiciones favorables. El historial crediticio, el nivel de ingresos y la estabilidad laboral influyen en las ofertas disponibles. Por ello, se recomienda comparar opciones y solicitar información detallada antes de tomar una decisión.
Educación financiera y planificación
La educación financiera cumple un rol central en el proceso de refinanciación y ahorro. Comprender conceptos como tasa efectiva, costo financiero total y consolidación de deudas permite a los hogares tomar decisiones informadas y sostenibles.
Especialistas coinciden en que la refinanciación debe formar parte de una estrategia más amplia de planificación financiera. Esta incluye la elaboración de un presupuesto realista, la reducción de gastos innecesarios y la definición de objetivos de ahorro a corto y mediano plazo.